Branche · Unternehmen

Industrie

In der Industrie kann ein einzelner Schaden die Produktion für Wochen stoppen, ob durch einen Brand, eine defekte Anlage oder einen Hackerangriff. Diese drei Versicherungen sichern den Betrieb ab.

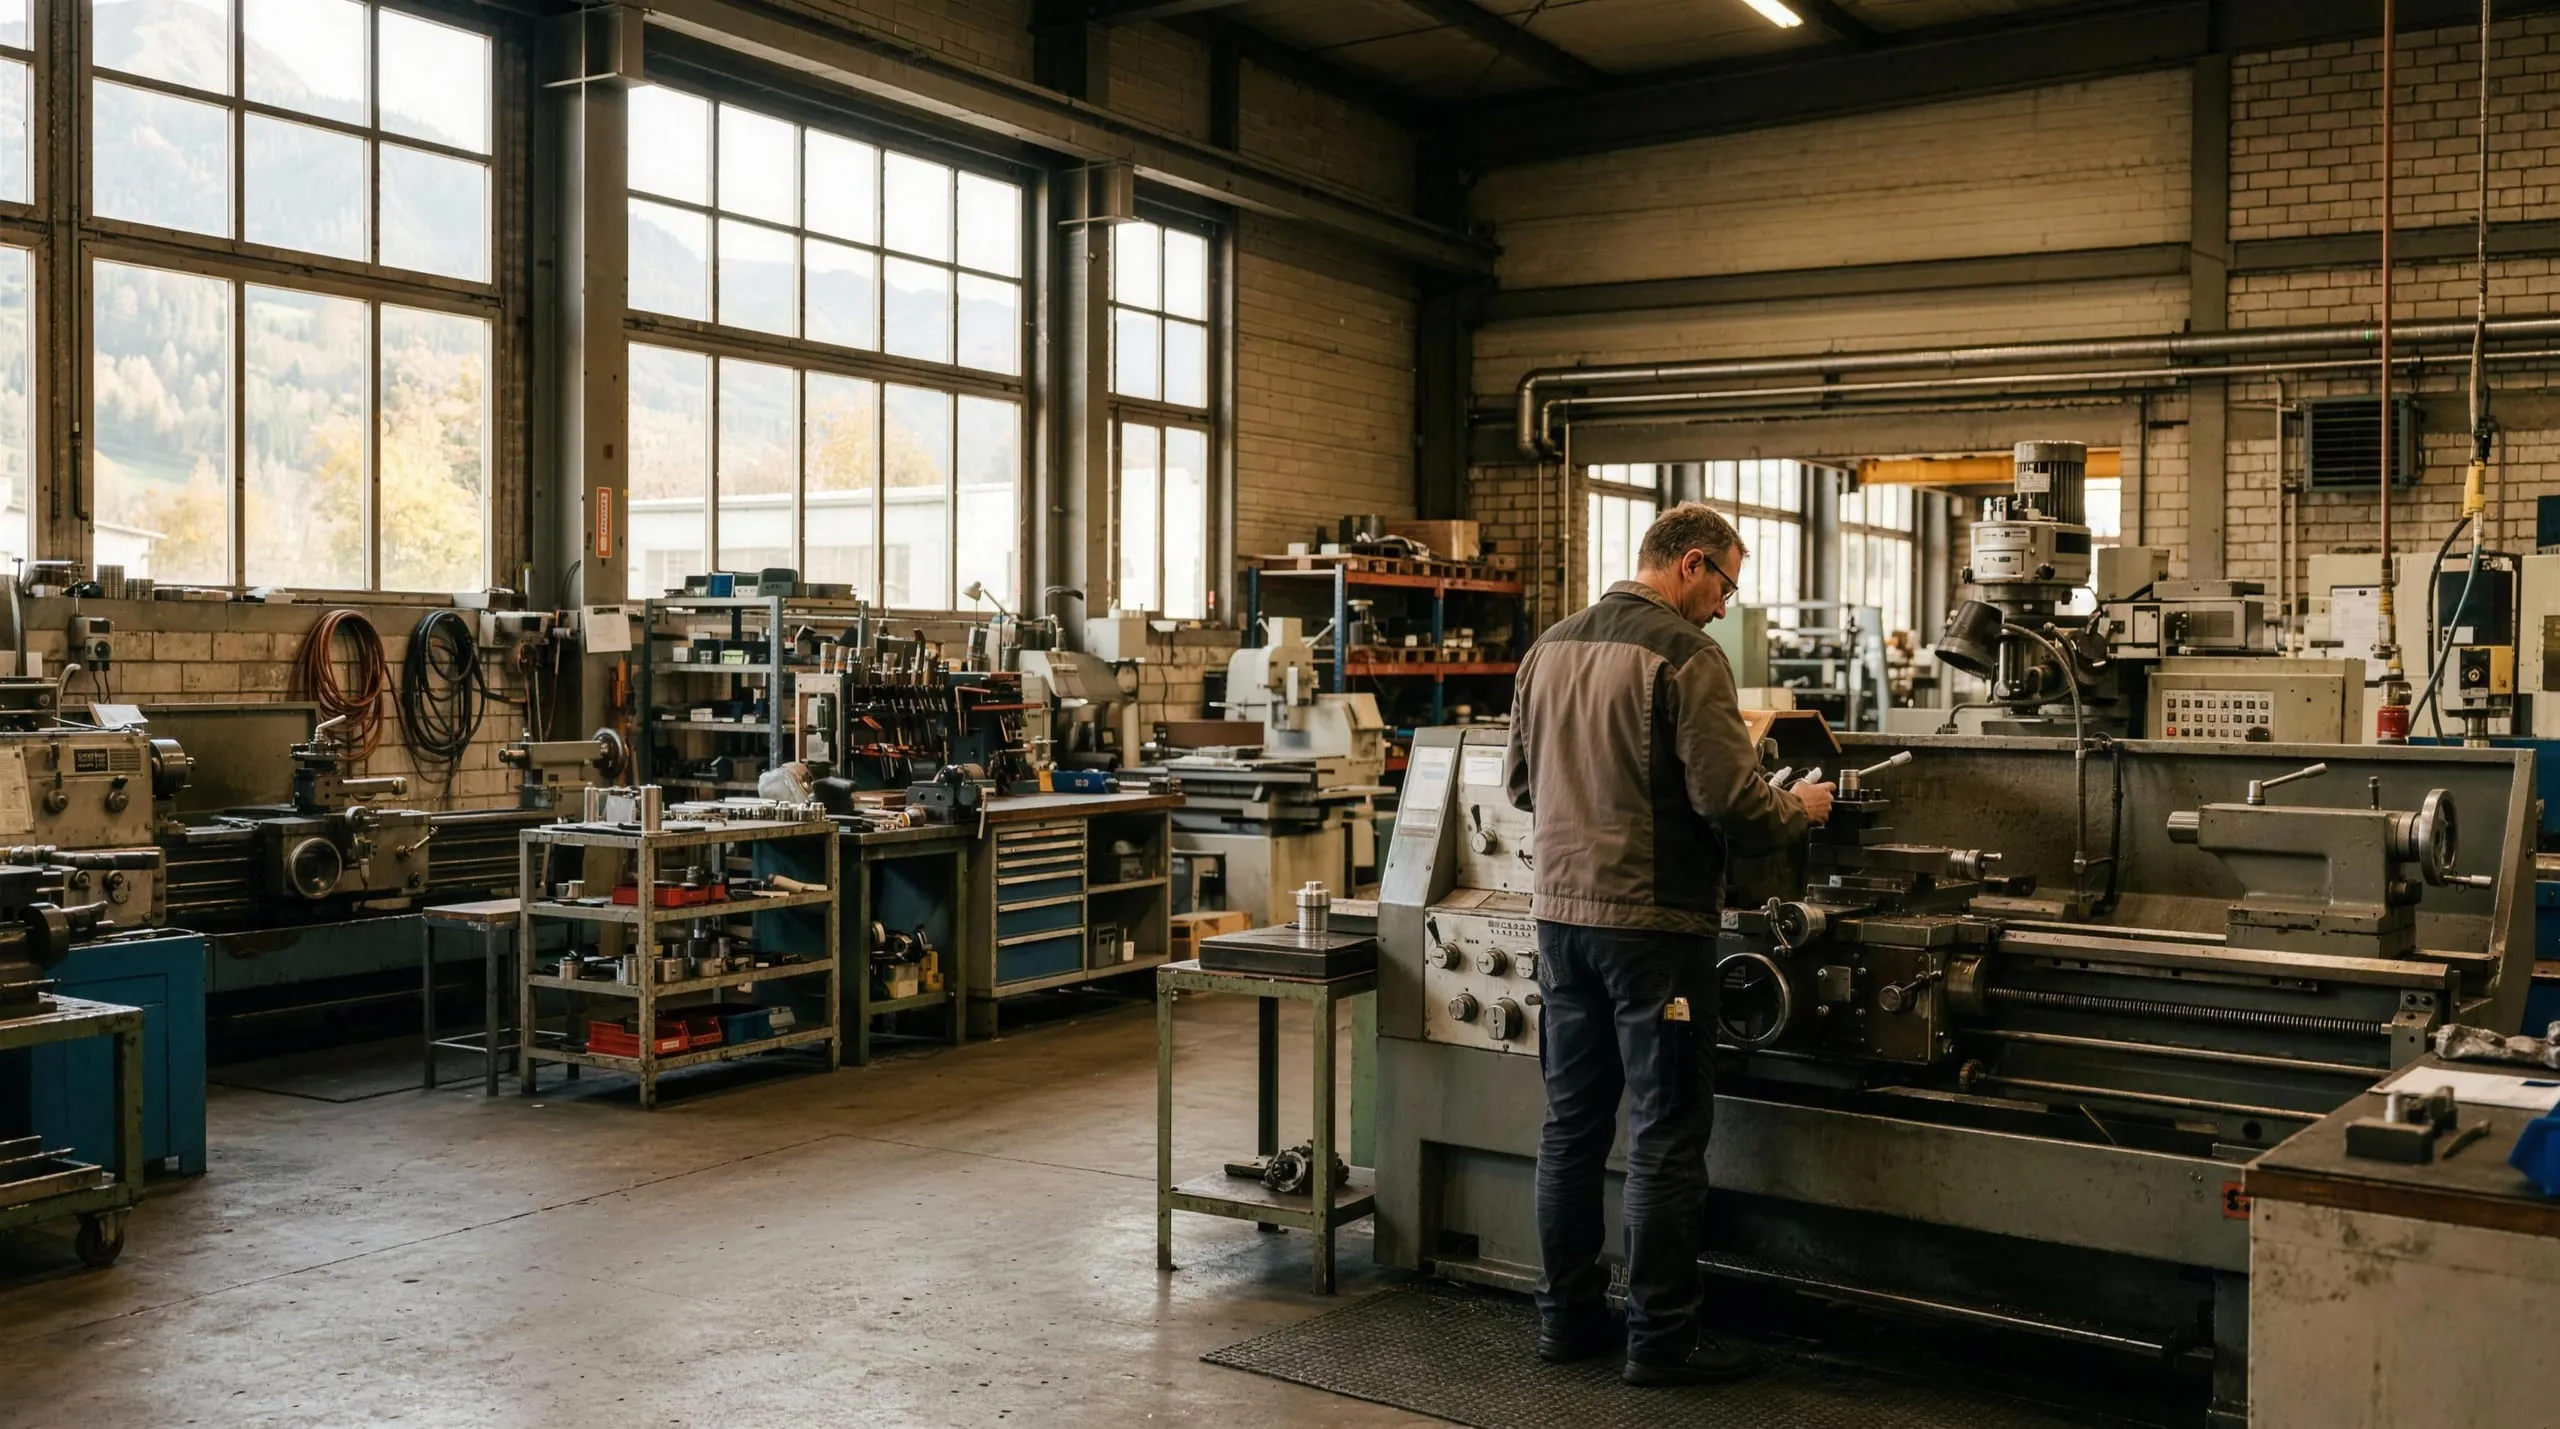
Facharbeiter bedient eine Drehbank in einer hellen Werkhalle mit Werkbänken, Maschinen und hohen Fenstern
Industrie
Worauf es ankommt

Welcher Schutz passt, hängt von Ihrem Produktionsbetrieb ab. Vergleichen Sie Deckung und Bedingungen, bevor Sie abschließen.

Typische Risiken

Was in der Industrie passiert

Ein Brand, ein Maschinenbruch oder ein Angriff mit Ransomware kann die Produktion stoppen. Der Stillstand kostet dann schnell mehr als der Schaden selbst.

Risikoprofil · BeispielGeringMittelHoch
01BetriebsunterbrechungHoch
02MaschinenbruchHoch
03Brand in der HalleMittel
04Haftung für ProdukteMittel
05Cyber und RansomwareMittel
So sieht das Risiko eines metallverarbeitenden Betriebs mit rund 50 Mitarbeitern typischerweise aus.
Häufige Schadenfälle
  • Maschinenbruch an einer zentralen Anlage
  • Brand in der Produktionshalle
  • Ransomware legt die IT lahm und stoppt die Produktion, ein Fall für die Cyberversicherung
  • Ein fehlerhaftes Teil muss beim Kunden aus- und wieder eingebaut werden
Wichtige Versicherungen

Drei Versicherungen für Ihren Industriebetrieb

Betriebshaftpflicht
01

Betriebshaftpflicht

Warum wichtig

Deckt Personen- und Sachschäden durch Ihren Betrieb und Ihre Produkte. Wer herstellt oder Waren von außerhalb des Europäischen Wirtschaftsraums einführt, haftet für Produktfehler auch ohne Verschulden.

Worauf achten

Prüfen Sie die Produkthaftpflicht, Aus- und Einbaukosten und den Geltungsbereich, etwa für Lieferungen in die USA. Die neue EU-Produkthaftungsrichtlinie erfasst auch Software, Österreich muss sie noch umsetzen.
Mehr erfahren →
Sachversicherung
02

Sachversicherung

Warum wichtig

Die Maschinenbruchversicherung zahlt Reparatur oder Ersatz, wenn eine Anlage durch Bruch, Bedienfehler, Kurzschluss oder Überspannung ausfällt.

Worauf achten

Versichert ist in der Regel der Neuwert. Ist die Versicherungssumme zu niedrig angesetzt, zahlt der Versicherer oft nur anteilig. Verschleiß im laufenden Betrieb ist nicht gedeckt.

Mehr erfahren →
Betriebsunterbrechung
03

Betriebsunterbrechung

Warum wichtig

Ersetzt entgangenen Gewinn und laufende Fixkosten, wenn die Produktion nach einem versicherten Sachschaden stillsteht. Ausfälle durch Maschinenbruch sind gedeckt, wenn sie mitversichert sind.

Worauf achten

Steht eine zentrale Anlage still, dauert der Ersatz oft Monate. Wählen Sie eine ausreichend lange Haftzeit. IT-Ausfälle durch Hackerangriffe deckt die Cyberversicherung.

Mehr erfahren →
Auch sinnvoll

Für Geschäftsführung, Vorstand und Aufsichtsrat, die bei Fehlern in der Unternehmensführung persönlich haften. Manager-/Organhaftpflicht →

Wenn Werkshallen und Bürogebäude Ihrem Unternehmen gehören. Gebäude →

Wenn Sie Rohstoffe beziehen oder fertige Waren versenden, auch ins Ausland. Transport →

Wenn Ransomware oder ein anderer Angriff Steuerung, IT oder Daten lahmlegt. Cyber →

Wenn Sie an Geschäftskunden im In- und Ausland auf Rechnung liefern. Warenkredit →

Adelo
Kontakt