Branche · Unternehmen

Handel

Im Handel hängt viel an Waren und Zahlungen. Sie haften für fehlerhafte Produkte, Ihr Lager ist viel wert, und ein Kunde, der nicht zahlt, trifft Sie direkt. Diese drei Versicherungen decken das ab.

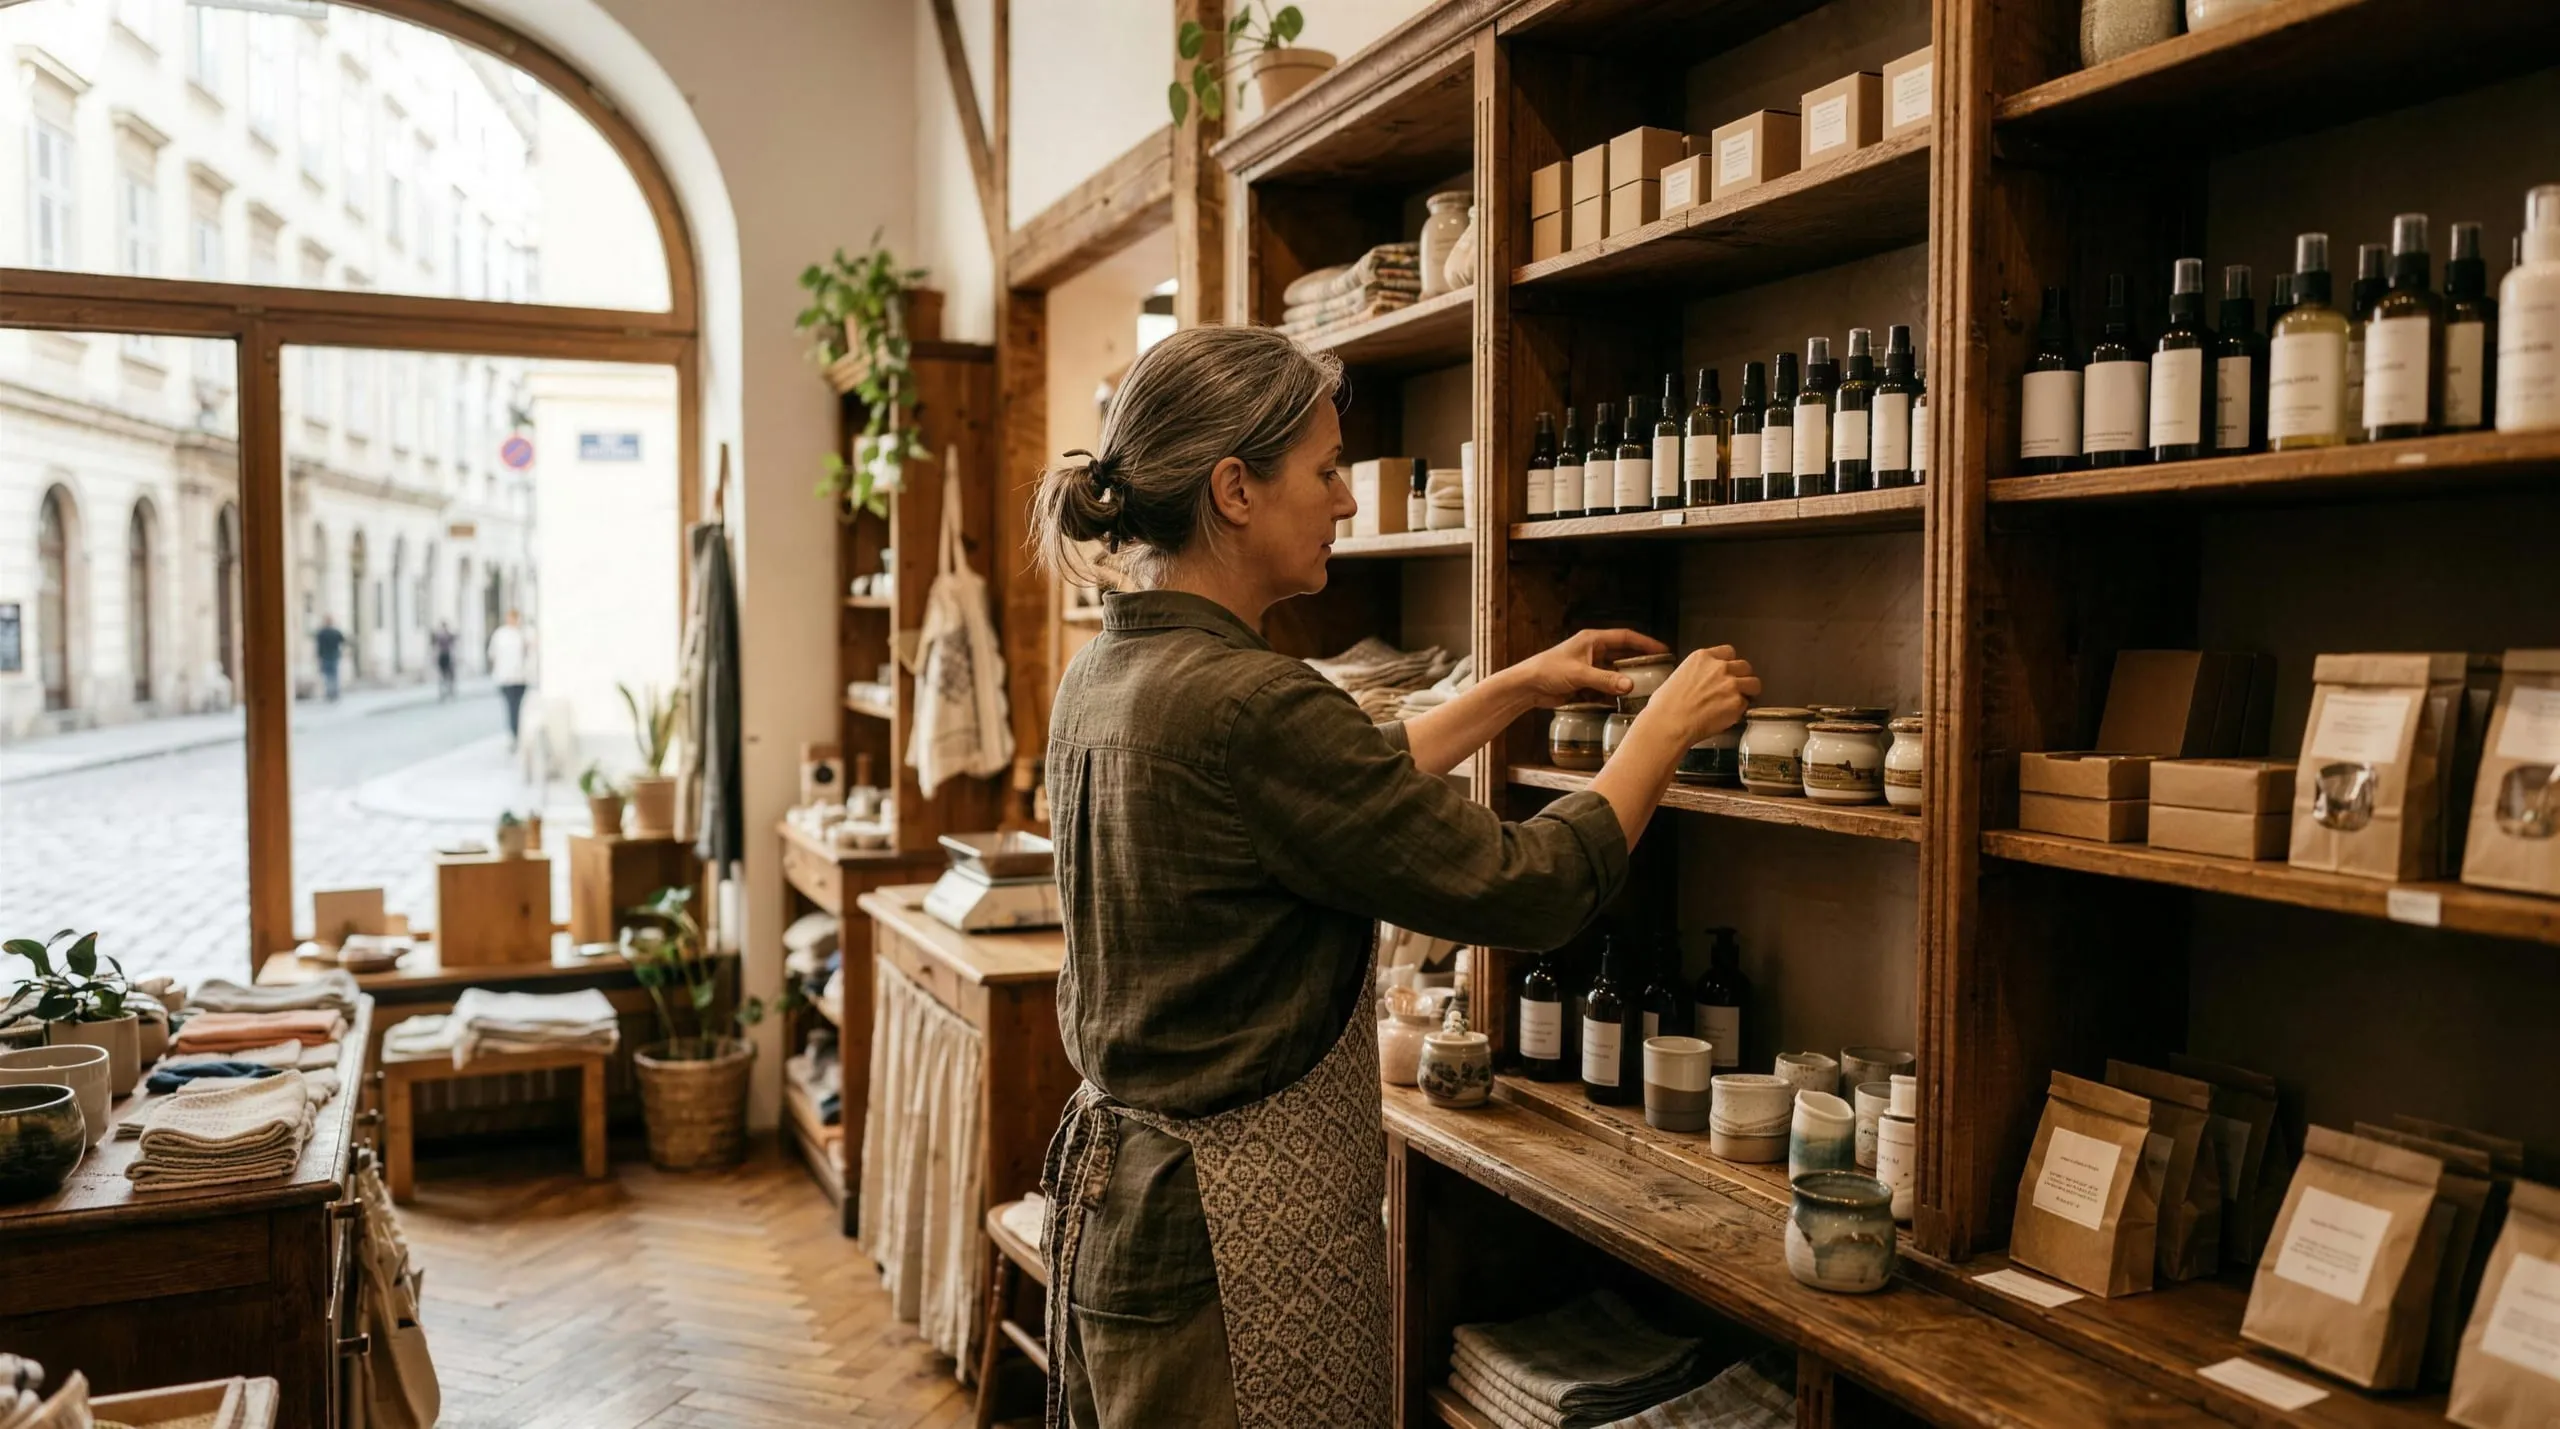
Händlerin ordnet in einem Laden mit Holzregalen Keramikdosen ein, durch das Bogenfenster sieht man eine Altstadtgasse
Handel
Worauf es ankommt

Welcher Schutz passt, hängt von Ihrem Geschäft oder Großhandel ab. Vergleichen Sie Deckung und Bedingungen, bevor Sie abschließen.

Typische Risiken

Was im Handel passiert

Schäden entstehen im Geschäft, im Lager und bei Ihren Kunden. Ein Einbruch oder die offene Rechnung eines Großkunden trifft schnell die Liquidität.

Risikoprofil · BeispielGeringMittelHoch
01Einbruch und DiebstahlHoch
02Haftung für verkaufte WarenMittel
03Forderungsausfall bei GeschäftskundenMittel
04Haftung gegenüber Kunden im GeschäftMittel
05Cyber und OnlineshopMittel
So sieht das Risiko eines Fachhändlers mit Geschäft, Lager und Geschäftskunden typischerweise aus.
Häufige Schadenfälle
  • Ein Kunde stürzt im Geschäft auf nassem Boden
  • Ein verkauftes Produkt verletzt jemanden oder beschädigt eine Sache
  • Einbruch in Geschäft oder Lager, Ware wird gestohlen
  • Ein Geschäftskunde wird zahlungsunfähig, die Rechnung bleibt offen
Wichtige Versicherungen

Drei Versicherungen für Ihren Handelsbetrieb

Betriebshaftpflicht
01

Betriebshaftpflicht

Warum wichtig

Deckt Personen- und Sachschäden, die Kunden oder anderen durch Ihren Betrieb entstehen. Dazu gehört die Haftung für fehlerhafte Waren: Importeure haften wie Hersteller, Händler dann, wenn sie Hersteller oder Lieferanten nicht nennen können.

Worauf achten

Achten Sie darauf, dass die Produkthaftpflicht eingeschlossen ist. Die neue EU-Produkthaftungsrichtlinie zählt auch Software zu den Produkten, Österreich muss sie noch umsetzen. Prüfen Sie, ob Software und vernetzte Geräte im Sortiment erfasst sind.
Mehr erfahren →
Sachversicherung
02

Sachversicherung

Warum wichtig

Versichert Kassensysteme, Kühlanlagen und andere Geräte einzeln, auch bei Bedienfehlern, Kurzschluss oder Bruch. Diese Schäden deckt eine Gewerbeversicherung meist nicht.

Worauf achten

Prüfen Sie, was Ihre Gewerbepolizze von Kassen, Kühlung und Warenbestand schon abdeckt, damit nichts doppelt oder gar nicht versichert ist. Ist die Versicherungssumme zu niedrig, zahlt der Versicherer oft nur anteilig.

Mehr erfahren →
Warenkredit
03

Warenkredit

Warum wichtig

Schützt offene Rechnungen an Geschäftskunden, wenn ein Kunde insolvent wird oder trotz Mahnung nicht zahlt. Im Großhandel sind Zahlungsziele üblich, und einzelne Kunden machen oft einen großen Teil des Umsatzes aus.

Worauf achten

Gedeckt sind nur Forderungen bis zu dem Kreditlimit, das der Versicherer für jeden Kunden festlegt, ein Selbstbehalt bleibt bei Ihnen. Forderungen an Privatkunden sind nicht versichert.

Mehr erfahren →
Auch sinnvoll

Für Einrichtung, Kassen und Warenbestand bei Feuer, Leitungswasser, Einbruch und Glasbruch an Schaufenstern. Gewerbeversicherung →

Wenn Sie mit mehreren eigenen Fahrzeugen ausliefern oder Ware abholen. Kfz-Flotte →

Wenn Geschäft oder Lager nach einem Brand oder Wasserschaden länger geschlossen bleiben. Betriebsunterbrechung →

Wenn Sie Waren versenden, einführen oder selbst ausliefern. Transport →

Wenn Onlineshop, Kassensystem oder Warenwirtschaft ausfallen oder Kundendaten abfließen. Cyber →

Adelo
Kontakt