Branche · Unternehmen

Gastronomie und Hotellerie

Gäste, Küche, Personal und Saison: In der Gastronomie treffen viele Risiken zusammen. Diese drei Versicherungen tragen den Betrieb.

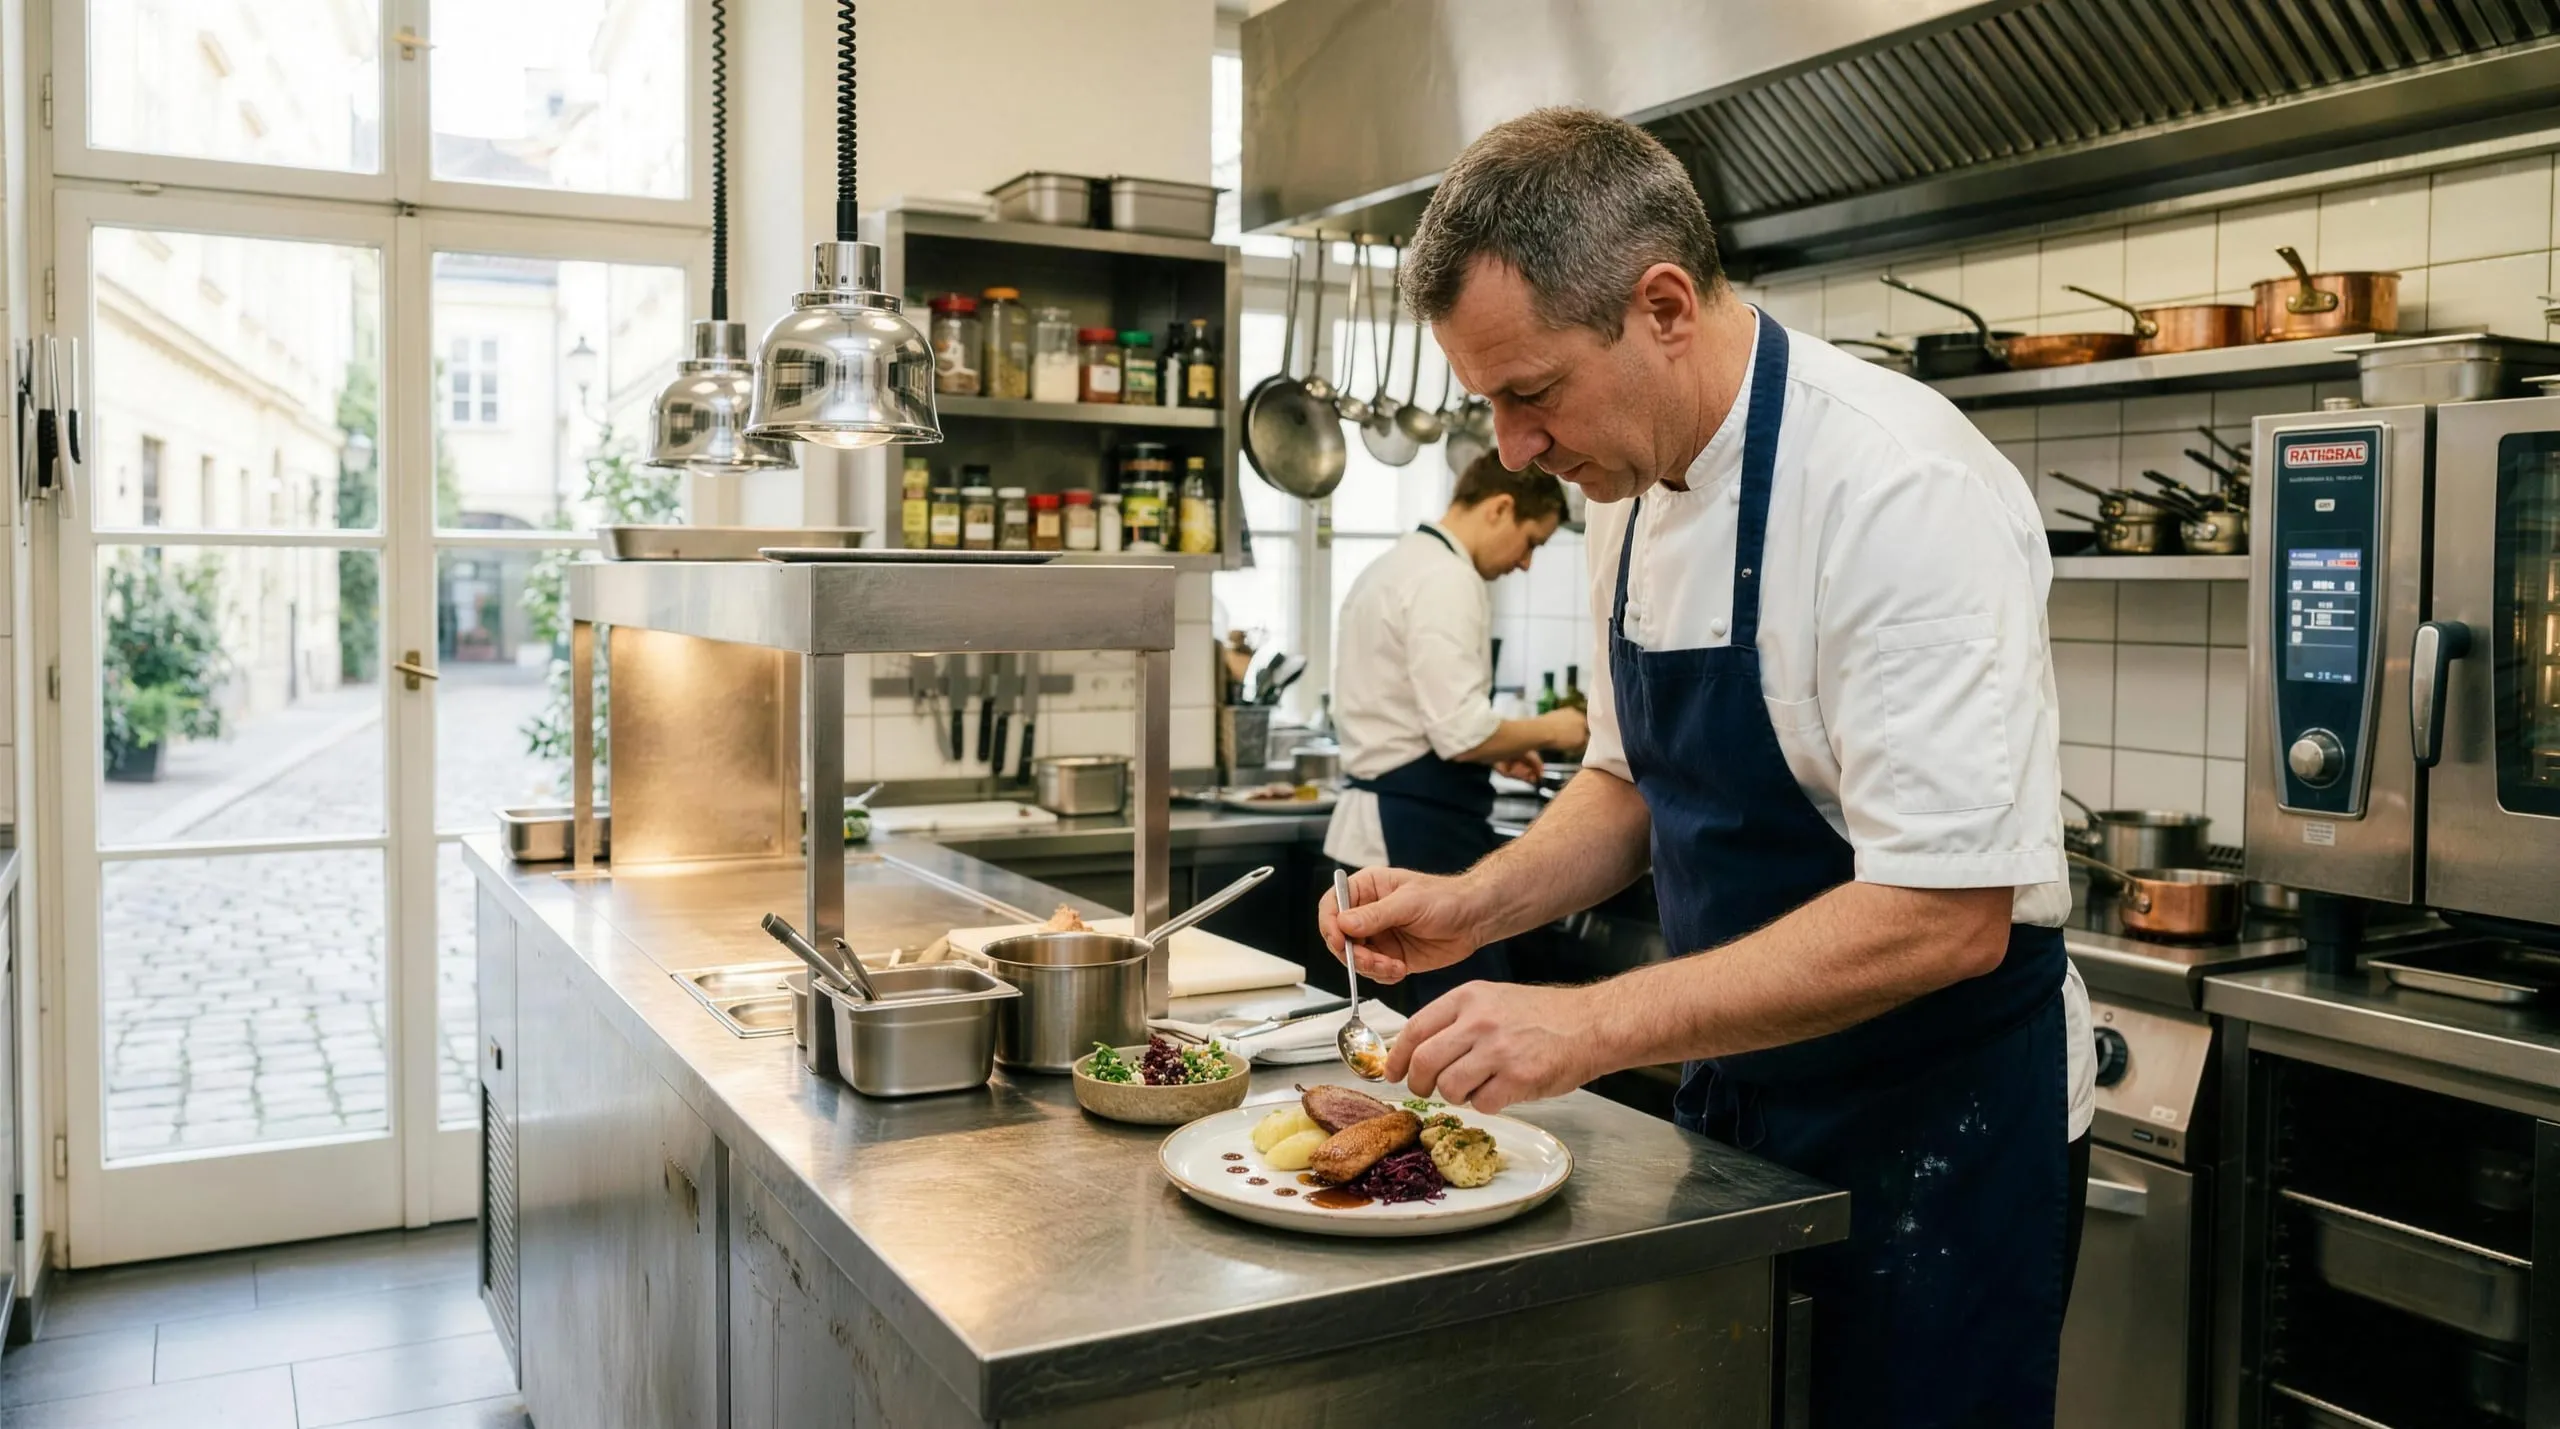
Koch richtet in einer Restaurantküche einen Teller an
Gastronomie und Hotellerie
Worauf es ankommt

Welcher Schutz passt, hängt von Ihrem Lokal oder Hotel ab. Vergleichen Sie Deckung und Bedingungen, bevor Sie abschließen.

Typische Risiken

Was in Gastronomie und Hotellerie passiert

Die meisten Schäden entstehen im laufenden Betrieb. Ein Ausfall von Küche oder Haus kostet schnell mehr als der Schaden selbst.

Risikoprofil · BeispielGeringMittelHoch
01Haftung gegenüber GästenHoch
02Brand in der KücheHoch
03BetriebsunterbrechungMittel
04WasserschadenMittel
05Cyber und KartenzahlungGering
So sieht das Risiko eines mittelgroßen Restaurants mit Gastgarten typischerweise aus.
Häufige Schadenfälle
  • Ein Gast rutscht aus oder verträgt ein Gericht nicht
  • Brand in der Küche, etwa durch Fett oder Geräte
  • Ausfall der Kühlung und verdorbene Ware
  • Schließung nach einem Wasserschaden während der Saison
Wichtige Versicherungen

Drei Versicherungen für Ihren Betrieb

Betriebshaftpflicht
01

Betriebshaftpflicht

Warum wichtig

Deckt Personen- und Sachschäden, die Gästen oder Dritten im Rahmen Ihres Betriebs entstehen, etwa durch Unfälle im Lokal oder verdorbene Speisen.

Worauf achten

Prüfen Sie, ob Garderobe, Gastgarten sowie Catering und Veranstaltungen außer Haus mitversichert sind.
Mehr erfahren →
Gewerbeversicherung
02

Gewerbeversicherung

Warum wichtig

Versichert Küchentechnik, Einrichtung und Warenbestand gegen Feuer, Leitungswasser, Einbruchdiebstahl und Glasbruch.

Worauf achten

Der Verderb von Kühlware nach Stromausfall oder Geräteausfall ist meist nur über einen Zusatzbaustein gedeckt.

Mehr erfahren →
Betriebsunterbrechung
03

Betriebsunterbrechung

Warum wichtig

Ersetzt entgangenen Gewinn und laufende Fixkosten wie Miete und Löhne, wenn der Betrieb nach einem versicherten Sachschaden stillsteht.

Worauf achten

Achten Sie auf eine ausreichende Haftzeit. Behördliche Schließungen, etwa bei Epidemien, sind in der Regel ausgeschlossen.

Mehr erfahren →
Auch sinnvoll

Für Eigentümer des Gebäudes, in dem der Betrieb liegt. Gebäude →

Für einzelne Geräte oder Waren außerhalb der Gewerbeversicherung. Sachversicherung →

Wenn Reservierungs- oder Kassensysteme ausfallen. Cyber →

Bei Streit mit Lieferanten, Personal oder Behörden. Betriebsrechtsschutz →

Adelo
Kontakt