Lebenslage · Privat

Selbstständig werden

Mit der Selbstständigkeit fällt der Schutz über den Arbeitgeber weg, und Sie haften für Fehler im Beruf. Diese drei Versicherungen sollten Sie früh klären.

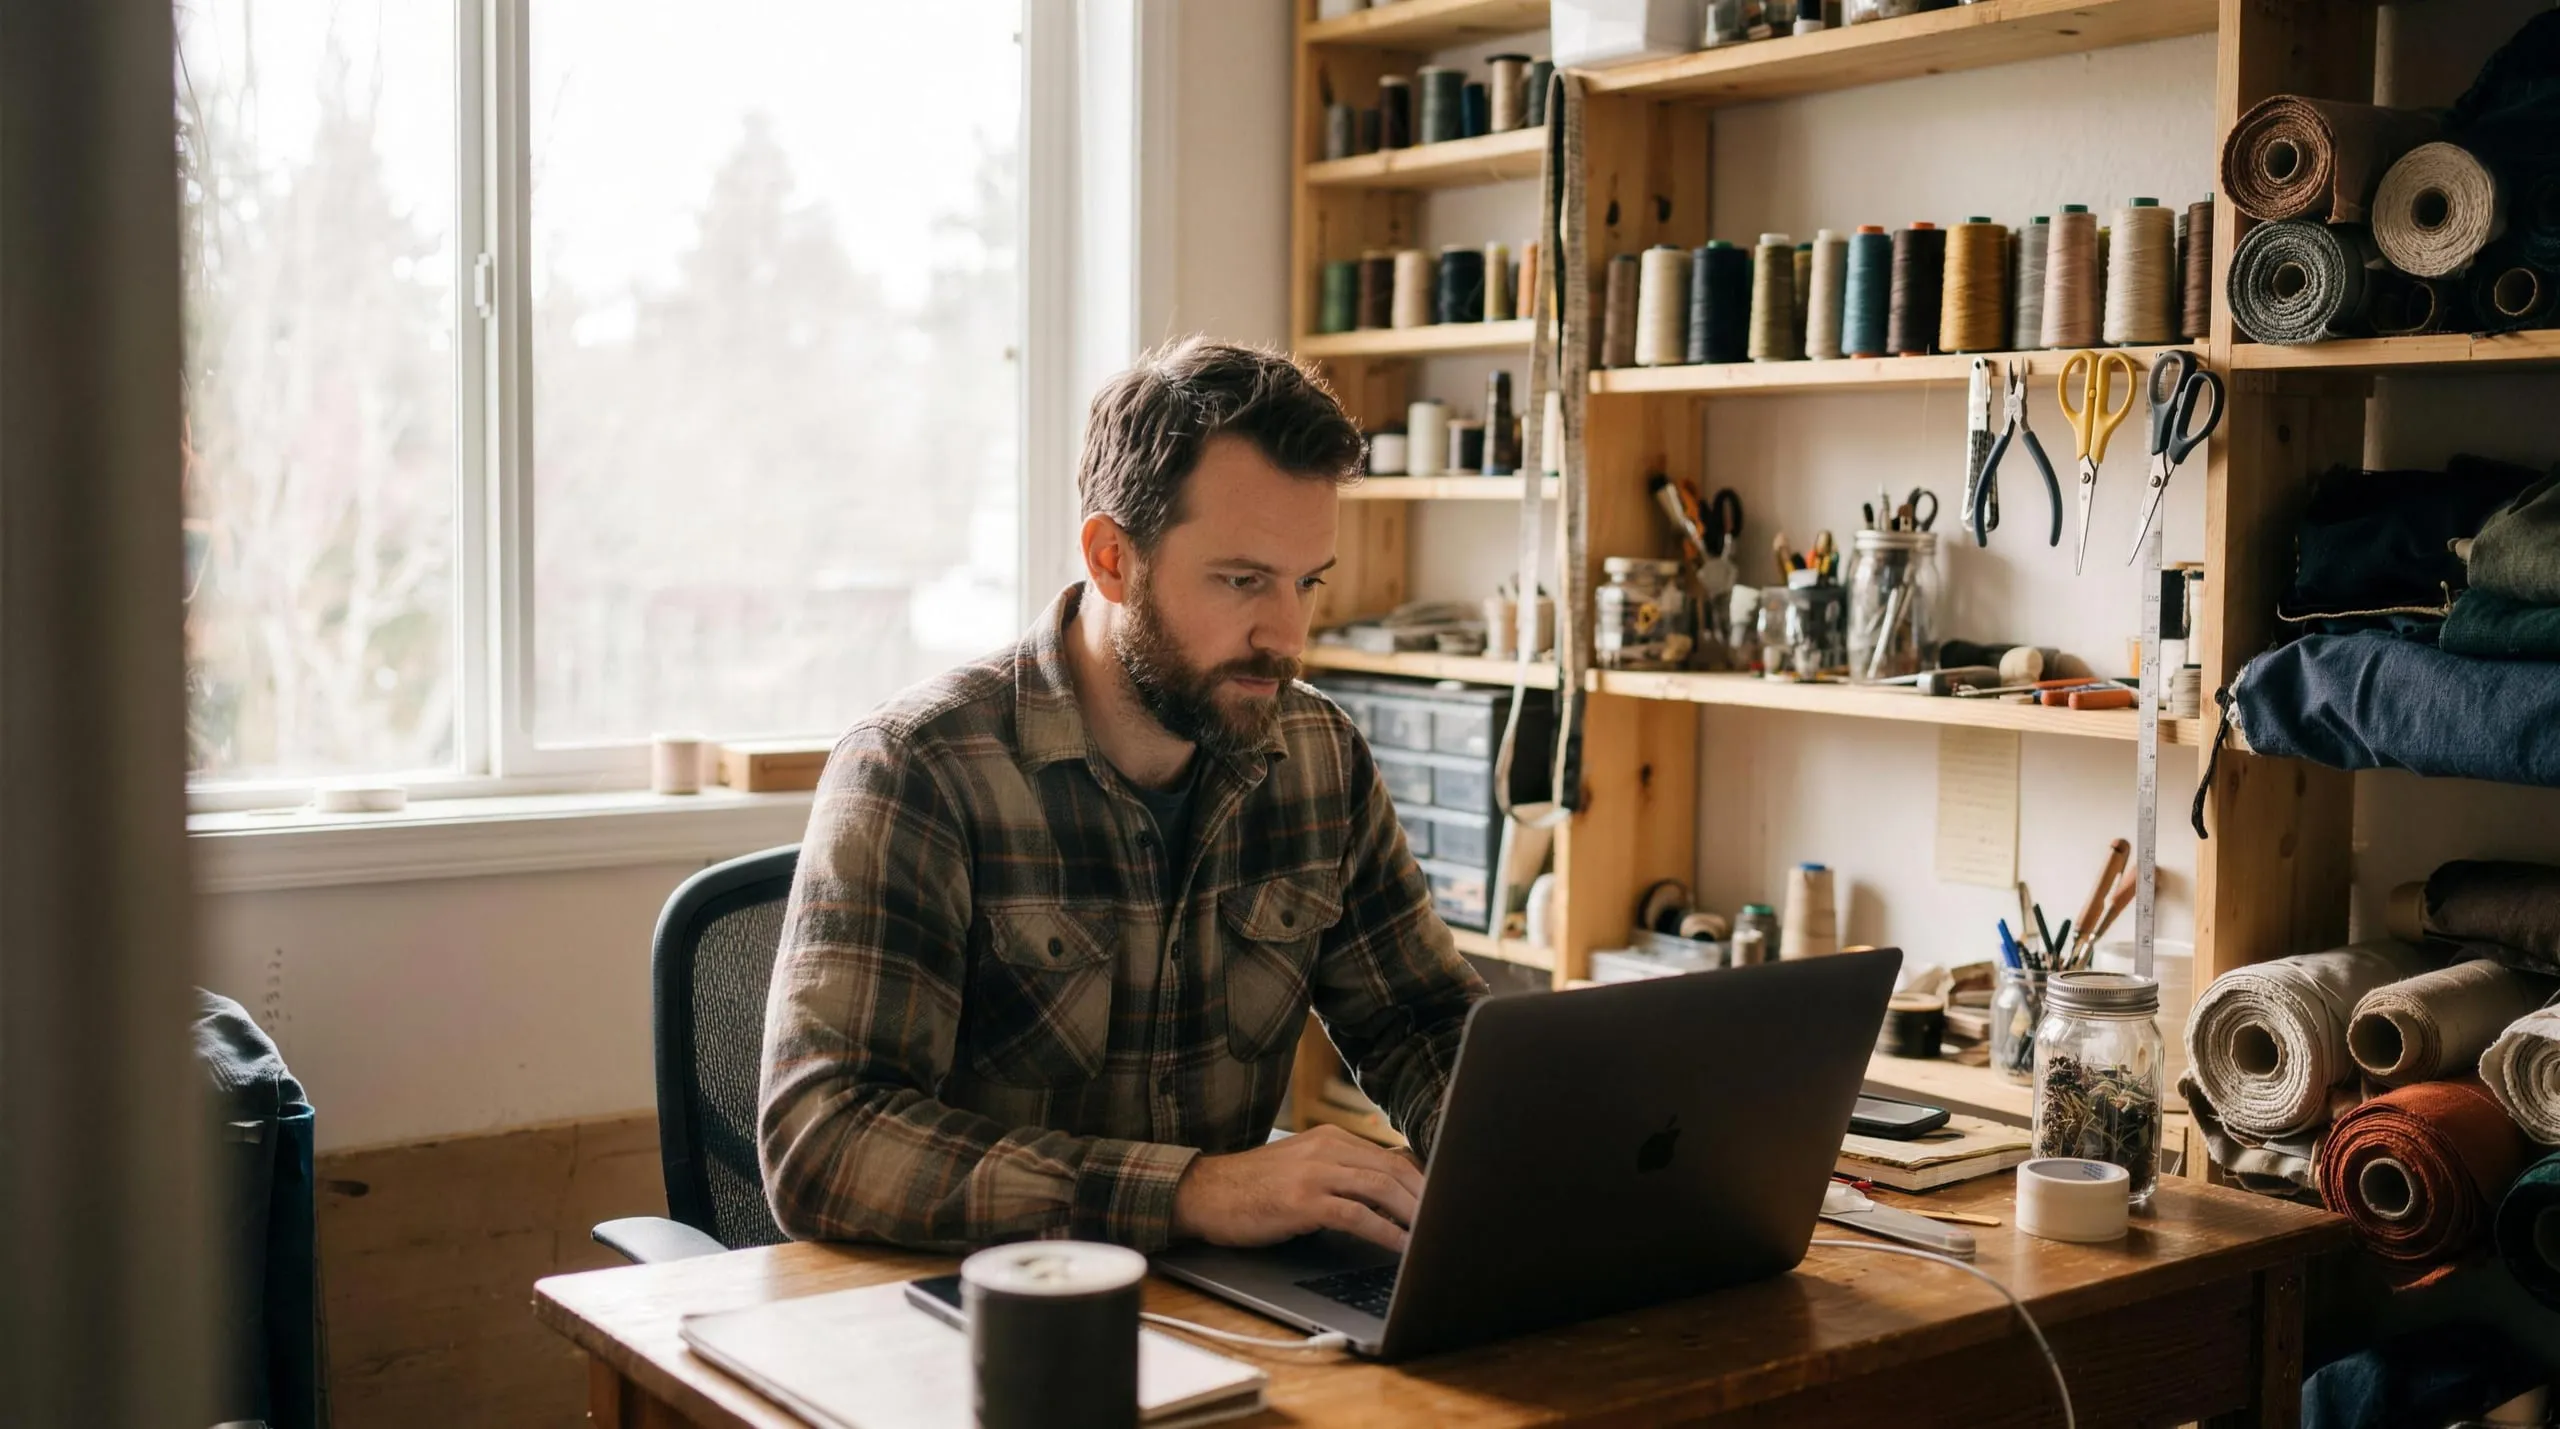
Gründer arbeitet am Laptop in seiner kleinen Werkstatt
Bald selbstständig?
Worauf es ankommt

Klären Sie vor dem Start, welche Versicherungen Sie brauchen. Vergleichen Sie Deckung und Bedingungen, bevor Sie abschließen.

Was sich ändert

Was sich mit der Selbstständigkeit ändert

Als Angestellte sind Sie über den Arbeitgeber und die Sozialversicherung abgesichert. Als Selbstständige tragen Sie Einkommensausfall und Haftung selbst. Gründen Sie mit Team und Investoren, lesen Sie weiter unter Start-ups.

Kurze Checkliste
  • Einkommen absichern, falls Sie länger nicht arbeiten können
  • Haftung gegenüber Kunden klären, auch für Beratungsfehler
  • Prüfen, ob Ihre private Haftpflicht berufliche Schäden ausschließt
  • Betriebsausstattung wie Laptop und Werkzeug versichern
Wichtige Versicherungen

Drei Versicherungen für den Start

Berufsunfähigkeitsversicherung
01

Berufsunfähigkeitsversicherung

Warum jetzt

Ohne Arbeitgeber gibt es kein Krankengeld in gewohnter Höhe. Fällt Ihr Einkommen aus, fehlt die Grundlage für Ihr Unternehmen.

Worauf achten

Je jünger und gesünder Sie beim Abschluss sind, desto günstiger. Gesundheitsfragen genau beantworten.
Mehr erfahren →
Betriebshaftpflicht
02

Betriebshaftpflicht

Warum jetzt

Sie haften für Schäden, die Sie oder Ihre Mitarbeiter bei Kunden verursachen, etwa bei einem Termin vor Ort.

Worauf achten

Die Tätigkeit muss genau beschrieben sein. Was nicht angegeben ist, ist oft nicht gedeckt.

Mehr erfahren →
Berufshaftpflicht
03

Berufshaftpflicht

Warum jetzt

Für beratende Berufe zählen Vermögensschäden durch Fehler, etwa eine falsche Empfehlung oder eine versäumte Frist.

Worauf achten

Für manche Berufe ist sie Pflicht, mit gesetzlicher Mindestsumme.

Mehr erfahren →
Auch sinnvoll

Unfälle in der Freizeit sind über die Sozialversicherung kaum abgedeckt. Unfall →

Bei reinen Vermögensschäden für Dritte, etwa in der Buchhaltung. Vermögensschadenhaftpflicht →

Für Geschäftsräume, Einrichtung und Waren in einem Vertrag. Gewerbeversicherung →

Für Geräte und Ausstattung, auch unterwegs. Sachversicherung →

Wenn Kundendaten gestohlen oder Systeme lahmgelegt werden. Cyber →

Bei Streit mit Kunden, Lieferanten oder Vermietern. Betriebsrechtsschutz →

Adelo
Kontakt